ראשי » בלוג מכללת פסגות » איך עובד ארנק מט״ח והאם באמת אפשר לחסוך עמלות?
מנכ"ל משותף ומייסד מכללת פסגות ורשת חללי העבודה והמשרדים dogether.
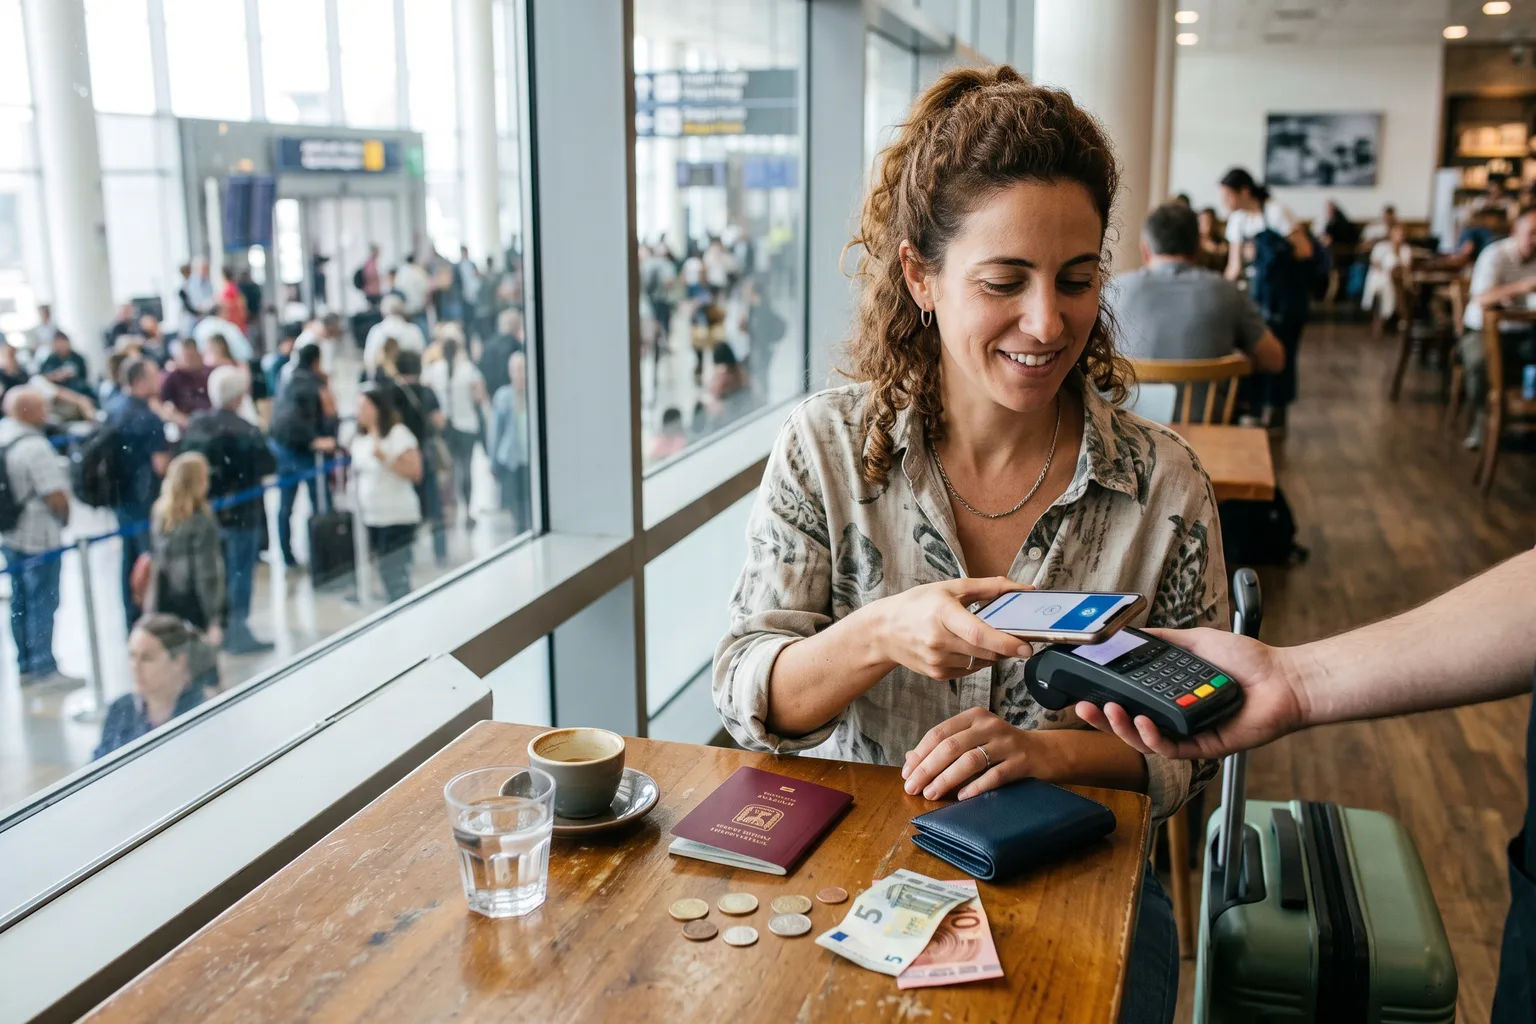
לפני כל נסיעה לחו”ל מגיעה אותה שאלה מוכרת: מה הדרך הכי חכמה לשלם שם? מזומן או אולי כרטיס אשראי רגיל? ארנק מט”ח הפך בשנים האחרונות לאחד הכלים הפופולריים ביותר לצמצום עמלות מיותרות, אבל לא כולם מבינים בדיוק איך הוא עובד. אם אתם לפני טיסה, שווה מאוד לקרוא את זה.
ארנק מט”ח הוא בעצם “כיס דיגיטלי” של מטבע זר שמחובר לכרטיס האשראי הקיים שלכם. אין צורך לפתוח כרטיס חדש או לגשת לסניף. אתם פשוט רוכשים מטבע חוץ דרך האפליקציה, הסכום נשמר בארנק – וכשאתם משלמים בחו”ל, החיוב יורד ישירות מהיתרה הזו, ללא המרה נוספת וללא עמלת המרה. חלק מהארנקים בישראל מאפשרים לנהל עד שבעה מטבעות בו-זמנית בארנק שמשויך לכרטיס הרגיל שלכם.
חשבון מט”ח בבנק הוא מוצר בנקאי מלא – עם מספר חשבון עצמאי, אפשרות לקבל העברות בין-לאומיות, פיקדונות ואפילו אפיקי השקעה מתקדמים המוכרים היטב למי שסיים לימודי שוק ההון. ארנק מט”ח, לעומת זאת, נועד בעיקר לתשלומים בכרטיס. הוא פשוט יותר לפתיחה, משולב בחוויית הכרטיס הרגילה, אך אינו מאפשר קבלת העברות מחו”ל או ניהול חסכונות. לרוב האנשים שטסים לחופשה או קונים אונליין – הארנק מספיק בהחלט.
נכנסים לאפליקציה, בוחרים מטבע וסכום, רואים את שער ההמרה המוצע – ומאשרים. הסכום בשקלים נחסר מחשבון העו”ש שלכם, והיתרה במטבע החוץ מופיעה מייד בארנק. השקיפות כאן נותנת תחושת שליטה אמיתית: אתם יודעים בדיוק כמה שילמתם, לפי איזה שער, עוד לפני שאישרתם – יתרון משמעותי גם עבור מי שלא עבר קורס מט”ח דיגיטלי ואינו בקיא בגרפים ובתנודות השוק.
כשאתם מבצעים עסקה במטבע שקיים בארנק, המערכת של חברת האשראי מזהה זאת אוטומטית ומורידה את הסכום ישירות מהיתרה, ללא המרה נוספת וללא עמלה. אתם משלמים כמו מקומיים. חשוב לדעת: אם ביצעתם עסקה במטבע שאין לו יתרה בארנק, החיוב יועבר לחשבון השקלי הרגיל ויחויב בעמלת המרה מלאה.
לעיתים ספקי שירות בחו”ל מציעים לחייב אתכם בשקלים במקום במטבע המקומי – זה נקרא המרה דינמית, וכדאי תמיד לסרב ולבחור בחיוב במטבע המקומי. כך תוודאו שהארנק שלכם פועל כמו שצריך.
היתרה לא נעלמת. אפשר לשמור אותה לטיול הבא, להמיר אותה חזרה לשקלים דרך האפליקציה, או פשוט להשאיר אותה לקניות אונליין עתידיות. כדאי לזכור שהמרה חוזרת כרוכה במרווח שער נוסף, לכן עדיף לתכנן מראש ולא להמיר יותר ממה שצריך.
בכרטיס אשראי רגיל, כל עסקה בחו”ל מחויבת בעמלת המרה של כ-2.5% עד 3%. על כל 1,000 דולר שתוציאו, תשלמו 25-30 דולר רק בעמלות. מי שמתמחה בתחום של מסחר במט”ח יודע שפערים כאלה נחשבים לעצומים במונחי שוק, ולכן ארנק מט”ח מציע פתרון חכם: הוא מרכז את ההמרה לאירוע אחד, עם מרווח שער נמוך יותר, ומשם – כל העסקאות בארנק חופשיות מעמלה. החיסכון עשוי להגיע לעשרות ואף מאות שקלים בנסיעה אחת.
אחד הדברים שהכי מטרידים בנסיעות הוא אי-הוודאות סביב שערי המטבע. עם ארנק מט”ח, אתם רוכשים את המטבע בשער ידוע מראש. אם השקל נחלש אחרי שקניתם דולרים – אתם לא מושפעים. למי שתוהה מה זה עסקת פורוורד, מדובר למעשה ברעיון דומה של גידור סיכוני מטבע – רק בגרסה צרכנית, נגישה ופשוטה. תכנון מוקדם זה מזכיר עקרונות של ניהול סיכונים הנלמדים במסגרת לימודי ייעוץ פנסיוני ותכנון פיננסי ארוך טווח, שכן הוא מעניק שקט נפשי וגמישות ולא משאיר דברים ליד המקרה.
טיול שמשלב מספר מדינות? אין בעיה. ארנקי מט”ח מסוימים בישראל מאפשרים להחזיק בו-זמנית אירו, דולר, פאונד, דולר קנדי, בהט תאילנדי, דירהם אמירתי ופורינט הונגרי – הכול תחת כרטיס אחד. אפשר לתכנן כל מטבע בנפרד ולעקוב אחרי כל יתרה בזמן אמת. זה אולי נשמע טכני, אבל בפועל זה פשוט מאוד – פותחים אפליקציה, בוחרים מטבע, ומסיימים.
כרטיס אשראי רגיל פשוט ונוח, אבל יקר יותר. כל עסקה בחו”ל מחויבת בעמלת המרה מלאה, ולעיתים גם ספק השירות גובה המרה דינמית משלו – מה שמוביל לכפל עמלות. ארנק מט”ח חוסך את העמלה הזו על כל עסקה בנפרד, בתמורה לתכנון מוקדם קל. מי שנוסע אחת לשנה ומוציא סכומים צנועים, אולי לא יחוש הבדל גדול. אבל מי שנוסע לעיתים קרובות, קונה אונליין הרבה, או מתכנן נסיעה בתקציב גבוה – הארנק יחסוך לו כסף של ממש. כדאי גם לבדוק אפשרויות כמו כרטיסים עם עמלת המרה מופחתת, שמציעות חברות שונות, ולהשוות בין השערים לפני ההחלטה.
רוב הארנקים בישראל תומכים במטבעות הפופולריים: דולר אמריקאי, אירו, פאונד בריטי ודולר קנדי. יש ארנקים הכוללים גם מטבעות לאזורי תיירות נפוצים כמו תאילנד, דובאי והונגריה. כדאי לבדוק מה נתמך לפני שמתחילים לתכנן – בפרט אם היעד הוא מדינה פחות שגרתית.
כאן צריך להיות ישירים: גם אם אין עמלת עסקה מפורשת, הרי שהשער שבו תקנו את המטבע כולל מרווח מסוים מעל השער היציג. המרווח הזה הוא הרווח של חברת האשראי. לרוב הוא נמוך בהרבה מעמלת ה-3% שגובים בעסקאות רגילות, אבל כדאי להשוות את השער המוצע לשער היציג של בנק ישראל ולהיות מודעים להבדל.
הפיכת הטלפון החכם שלנו לזירת ניהול כספים שינתה לחלוטין את הדרך שבה אנחנו מתנהלים כלכלית מחוץ לגבולות המדינה. ארנק מט”ח דיגיטלי מציע פתרון אלגנטי, יעיל ושקוף שמנטרל את עמלות ההמרה הכפולות ומאפשר שליטה מלאה בתקציב הנסיעה שלנו. באמצעות תכנון מקדים של רכישת מטבע בשער ידוע מראש, היכולת לנהל מספר מטבעות באפליקציה אחת, והשקט הנפשי שמתלווה להימנעות מהפתעות בפירוט האשראי – מדובר במוצר חובה לכל תייר וצרכן אונליין. עם מעט תשומת לב ליתרות ושימוש נבון באפליקציה, תוכלו לוודא שהכסף שלכם משרת אתכם בחופשה, ולא את חברות האשראי.

מאמרים נוספים מאותו התחום:
נושאים נוספים שאולי יעניינו אותך...
יועצי הלימודים שלנו זמינים עבורך, וישמחו לעזור!
יועצי הלימודים שלנו זמינים עבורך, וישמחו לעזור!