כשמדברים על כסף, רובנו מכירים את יועץ ההשקעות בבנק ואת סוכן הביטוח. אבל יש איש מקצוע אחר, פחות מוכר, שמסתכל על כל התמונה הפיננסית שלכם בבת אחת. מתכנן פיננסי לא מוכר לכם מוצר. הוא בוחן את כל מה שיש לכם ואת כל מה שאתם רוצים להשיג, ובונה איתכם מסלול מציאותי להגיע לשם. אם אתם לא בטוחים אם זה רלוונטי עבורכם, שווה לקרוא עד הסוף.
תכנון פיננסי הוא תחום בניהול הכספים האישי. הוא עוסק בניתוח המצב הכלכלי של אדם או של משק בית, ובבניית אסטרטגיה לניהול הכסף לאורך זמן. המתכנן הפיננסי הוא מי שמוביל את התהליך: הוא בודק הכנסות, הוצאות, חובות, חסכונות, השקעות, ביטוחים, פנסיה ותכנון ירושה, והופך את כל אלה לתוכנית אחת שלמה.
בניגוד למה שרבים חושבים, המתכנן לא מנהל בעצמו את תיק ההשקעות שלכם ולא מוכר לכם פוליסה. אפשר לחשוב עליו כעל "רופא משפחה פיננסי": הוא מכיר את התמונה המלאה ומפנה אתכם לאנשי המקצוע המתאימים כשיש צורך.
יועץ השקעות מתמקד בתיק ניירות הערך שלכם, ויועץ פנסיוני מתמחה במוצרי החיסכון לגיל הפרישה. כל אחד מהם מטפל בחלק אחד מהתמונה. המתכנן הפיננסי מתחיל משאלה אחרת לגמרי: מה אתם רוצים להשיג בחיים, וכמה כסף יידרש לשם כך?
ההבדל המשמעותי ביותר הוא נקודת המוצא. יועץ השקעות שואל "איך נשיג את התשואה הגבוהה ביותר?", והמתכנן הפיננסי שואל "מה יעדי החיים שלך, ואיך כל ההחלטות הפיננסיות יכולות לשרת אותם?". הגישה הזו משפיעה על הכול, מרמת הסיכון בהשקעות ועד גובה הכיסוי הביטוחי. גם הפנסיה היא חלק מהתמונה, ולכן חשוב להבין מה ההבדל בין פנסיה מקיפה לכללית, כי סוג הקרן משפיע על הכיסויים הביטוחיים, על דמי הניהול ועל האסטרטגיה הכוללת. מתכנן טוב יבדוק שהפנסיה שלכם מתאימה לשאר התוכנית, ולא רק שהיא קיימת.
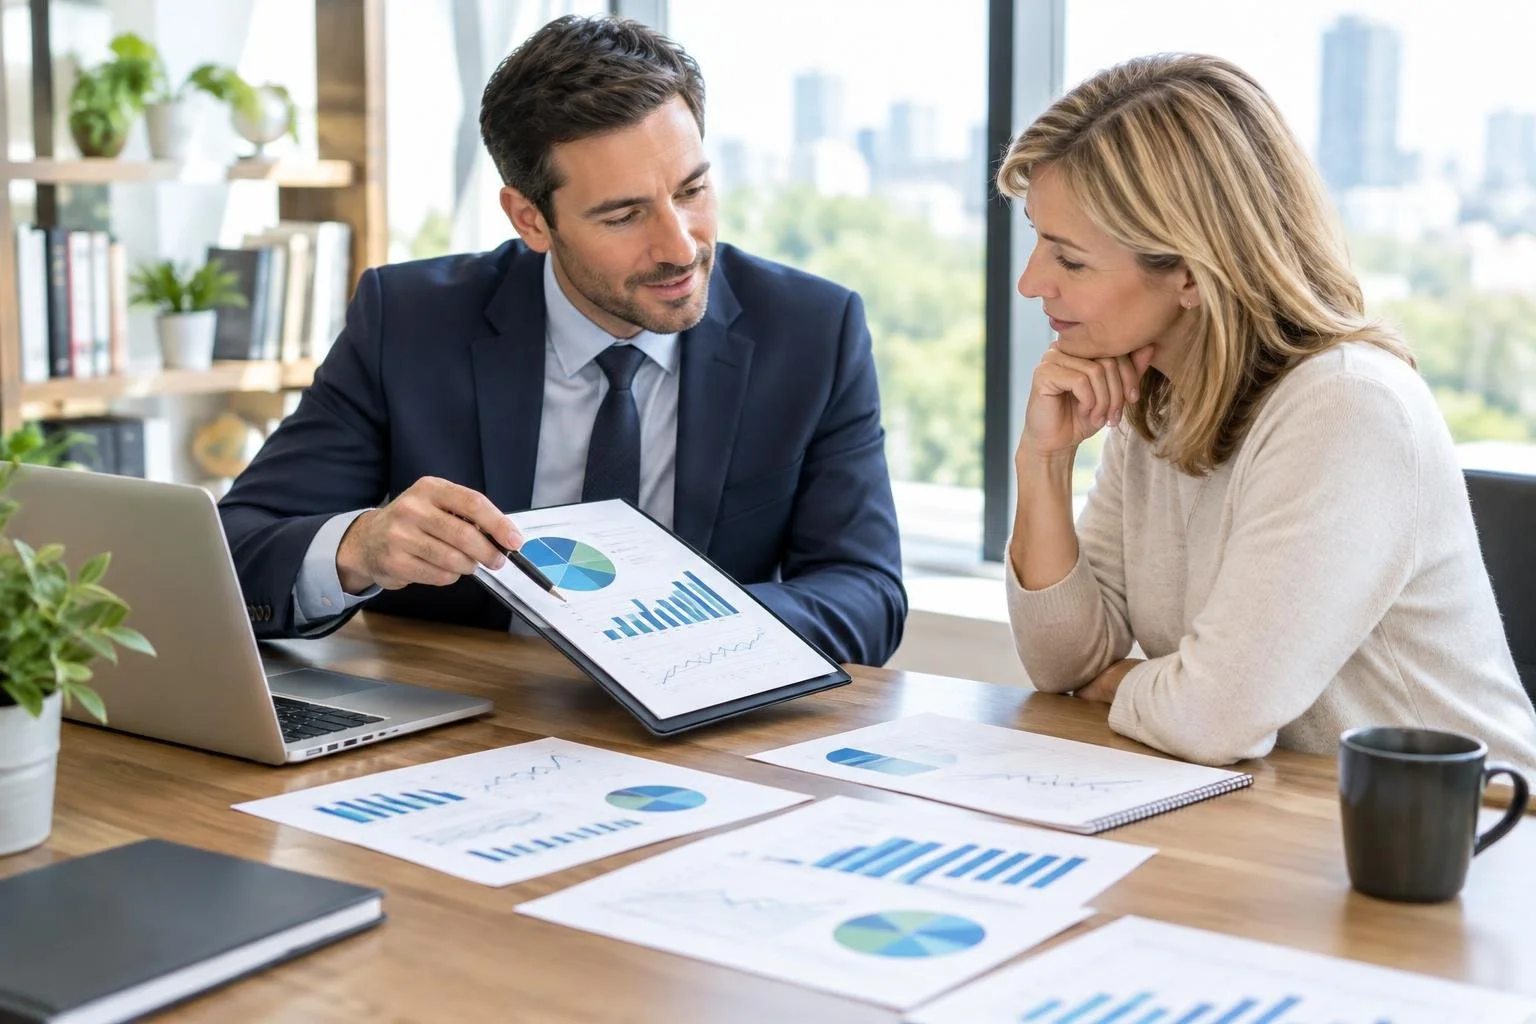
השלב הראשון הוא אבחון יסודי. המתכנן בודק מאיפה מגיע הכסף ולאן הוא הולך, ומה הנכסים והחובות שלכם. הוא מבקש דפי חשבון, פוליסות ביטוח ודוחות של קרן הפנסיה, ולא מסתמך רק על הערכות. משפחות רבות מגלות בשלב הזה פער מפתיע בין מה שהן חשבו שהן מוציאות לבין מה שהן מוציאות באמת.
אחרי המיפוי מגיע שלב שרבים מתקשים בו: לדבר בגלוי על מה שחשוב לכם. דירה? לימודים לילדים? פרישה בגיל 60? המתכנן עוזר לתרגם שאיפות כלליות למספרים מוחשיים, ואז בונה תוכנית שמחברת את כל ההחלטות: כמה לחסוך בכל חודש, באיזה מסלול להשקיע בקרן הפנסיה, איזה ביטוח מיותר ואיזה חסר.
תכנון פיננסי הוא תהליך שממשיך להתעדכן. אחרי שהתוכנית מוכנה, המתכנן מתאם את הביצוע מול אנשי המקצוע הרלוונטיים ועוקב אחרי השינויים בחיים שלכם: לידה, שינוי בשכר, ירושה או פרישה. פגישות עדכון קבועות מבטיחות שהתוכנית תישאר רלוונטית.
CFP, ובשמה המלאCertified Financial Planner , היא ההסמכה המקצועית המובילה בתחום, והיא מוכרת בעשרות מדינות. כדי לקבל אותה צריך ללמוד לימודים מקיפים, לעבור מבחן, לצבור ניסיון מעשי ולהתחייב לקוד אתי מחמיר. מחזיקי ההסמכה מחויבים לשים את טובת הלקוח לפני כל שיקול אחר. הלימודים מכסים מגוון רחב של מוצרי חיסכון והשקעה, ומתכנן מוסמך צריך לדעת להסביר ללקוח מהי קופת גמל ואיך היא שונה מקרן השתלמות או מקרן פנסיה. כאן נכנסת ההבנה של מהי קופת גמל, אחד מכלי החיסכון הפופולריים לטווח ארוך, שמגיע עם הטבות מס. בלי היכרות מעמיקה עם הכלים האלה, אי אפשר לבנות תוכנית פיננסית אמינה.
מי שמחפש מתכנן פיננסי צריך לשאול אותו ישירות: "יש לך הסמכת CFP בתוקף?". זו שאלה פשוטה שיכולה לחסוך הרבה כאב ראש בהמשך.
לשכת המתכננים הפיננסיים בישראל (FPAI) היא הנציגה בישראל של הארגון הבינלאומי FPSB והגוף שמעניק את תואר ה CFP-בארץ. הלשכה מנהלת את תהליך ההסמכה, קובעת סטנדרטים מקצועיים ואתיים ומנהלת רשימה של מתכננים מוסמכים, כך שכל אחד יכול לבדוק באתר שלה אם מתכנן מסוים אכן מוסמך. למי שרוצה להיכנס לעולם הייעוץ והתכנון, לימודי ייעוץ פנסיוני הם דרך מצוינת להתחיל: הם נותנים בסיס רחב בחיסכון ארוך טווח, בביטוח ובמיסוי, ופותחים את הדלת לעבודה מקצועית בתחום. חשוב להכיר גם את הצד הרגולטורי ואת תהליך קבלת רישיון פנסיוני בישראל, שכולל מבחנים של רשות שוק ההון והתמחות מעשית. במכללת פסגות, שפועלת מאז 2005, הכשרנו יותר מ-34,000 סטודנטים בתחומי שוק ההון, ייעוץ פנסיוני, ייעוץ השקעות וייעוץ משכנתאות, עם יותר מ-40 מרצים ובגישה מעשית, בשישה סניפים ברחבי הארץ או בלימוד מקוון.
יש מיתוס נפוץ שתכנון פיננסי מתאים רק לעשירים, וזה פשוט לא נכון. גם משפחה עם הכנסה ממוצעת, משכנתה, פנסיה וביטוחים מתמודדת עם מורכבות שמצדיקה ליווי מקצועי. לעצמאים יש לרוב אתגרים מיוחדים: הכנסה לא קבועה, ניהול מיסים וחיסכון פנסיוני שהם צריכים לנהל בעצמם. מתכנן פיננסי יכול לעזור לחבר את כל אלה לתמונה אחת.
ככל שמתקרבים לפרישה, ההחלטות נעשות מורכבות יותר: כמה פנסיה תהיה לכם, האם זה יספיק, מתי למשוך ואיך. מי שיש לו נכסים מגוונים, כמו נדל"ן, עסק או תיק השקעות, צריך תיאום בין כל הרכיבים. כאן הערך של מתכנן פיננסי בולט במיוחד, כי טעויות במיסוי או מחלוקות משפחתיות סביב העברת נכסים לדור הבא עלולות לעלות ביוקר.
קודם כל, ודאו באתר של הלשכה שלמתכנן יש הסמכת CFP בתוקף. אחר כך בדקו את הניסיון שלו בתחומים שרלוונטיים לכם, כי מתכנן שמתמחה בבעלי עסקים שונה ממתכנן שמתמחה במשפחות צעירות. שימו לב גם לאופן שבו הוא מתקשר: האם הוא מסביר בצורה ברורה? מערכת יחסים ארוכת טווח דורשת אמון, ולכן גם הכימיה האישית חשובה.
מתכננים פיננסיים רבים בישראל גובים שכר טרחה ישירות מהלקוח, בלי עמלות על מוצרים, במודל שנקרא"fee-only" . המודל הזה מפחית ניגודי עניינים. העלות גבוהה יותר מייעוץ השקעות רגיל, אבל כדאי לראות בה השקעה בייעוץ מקצועי, בדיוק כמו התשלום לעורך דין או לרואה חשבון. ותמיד כדאי לשאול במפורש: "האם אתה מקבל עמלות על המוצרים שאתה ממליץ עליהם"?.
מתכנן פיננסי הוא איש המקצוע שמחבר את כל החלקים של החיים הכלכליים, מהכנסות והוצאות ועד פנסיה, ביטוחים, השקעות וירושה, לתוכנית אחת שמשרתת את יעדי החיים שלכם. בניגוד ליועץ השקעות או ליועץ פנסיוני, שמתמקדים בתחום אחד, המתכנן רואה את התמונה המלאה ומלווה אתכם לאורך זמן. תכנון פיננסי מתאים כמעט לכל אחד: למשפחות צעירות, לעצמאים, לבעלי הון ולמי שמתקרב לפרישה. כשבוחרים מתכנן, כדאי לבדוק שיש לו הסמכתCFP , ניסיון רלוונטי ומודל תשלום שקוף. ולמי שרוצה להפוך את התחום למקצוע, לימודי ייעוץ פנסיוני במכללת פסגות הם צעד ראשון ומעשי בדרך.